Разобрались, почему популярные товары могут приносить убытки и как использовать показатели рентабельности для увеличения продаж.
25 сентября 2026
Рентабельность под контролем: как правильно анализировать ассортимент
Чтобы зарабатывать больше, мало знать, какие товары продаются: важно понимать, какие из них приносят больше прибыли. Товар с большой выручкой не всегда самый выгодный, а товар с высокой рентабельностью не всегда приносит много денег.
Разбираем, как посчитать рентабельность каждого товара, как найти позиции, которые приносят основную прибыль, какими методами дополнить анализ и каких двух ошибок избежать.
Как рассчитать рентабельность товаров
Рентабельность показывает, сколько прибыли приносит каждый рубль выручки от продажи товара.
Метрику считают по формуле:
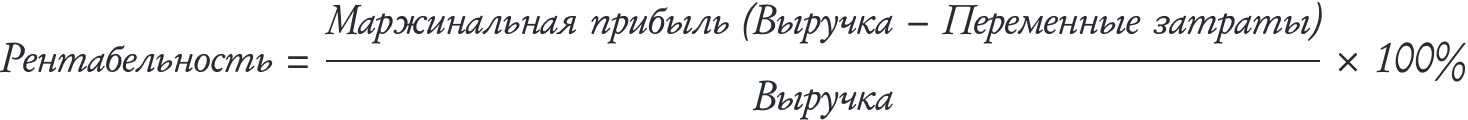
Переменные затраты — расходы, которые растут вместе с объемом продаж: сырье и материалы, упаковка, сдельная зарплата сотрудников на производстве, доставка. Выручку и затраты по каждому товару берут из учетной системы компании, например 1С или ERP.
Например, производитель шоколада за месяц получил от продажи конфет в подарочных коробках маржинальную прибыль 150 000 рублей при выручке 440 000 рублей.
150 000 / 440 000 × 100% = 34%
Рентабельность конфет — 34%.
Чтобы понять, хорошо это или плохо, цифру сравнивают с тремя ориентирами:
- результатами за прошлые периоды;
- рентабельностью других товаров в ассортименте;
- показателями конкурентов по аналогичным товарам, если они доступны.
Если компания продает несколько товаров, рентабельность каждого из них покажет, какие позиции выгодно производить и продавать, а какие стоит улучшить или снять с производства.
Возьмем другой пример: производитель предлагает два вида шоколада — темный и молочный.
Показатель
Темный шоколад
Молочный шоколад
Выручка за месяц
300 000 ₽
390 000 ₽
Маржинальная прибыль
200 000 ₽
250 000 ₽
Кажется, что молочный шоколад продавать выгоднее — он приносит на 50 000 рублей больше прибыли. Но посчитаем рентабельность каждого товара:
Темный: 200 000 / 300 000 × 100% = 67%
Молочный: 250 000 / 390 000 × 100% = 64%
Молочный шоколад приносит больше прибыли и выручки в абсолютных цифрах, но его рентабельность ниже. Это значит, что каждый рубль выручки от темного шоколада дает на три копейки больше прибыли. Если оценивать, насколько эффективно компания тратит ресурсы, выгоднее наращивать производство темного шоколада. При этом отказываться от молочного не стоит: он приносит компании больше денег.
Рентабельность каждого товара помогает решить три задачи.
1. Выявить позиции, которые неэффективно используют ресурсы компании. Товар может приносить прибыль в абсолютных цифрах, но при этом требовать непропорционально больших затрат на производство.
Низкая рентабельность показывает, что компания тратит на него много сырья, времени и мощностей, но получает меньше отдачи, чем могла бы. Такие товары — кандидаты на оптимизацию: пересмотреть технологию производства, найти более дешевые материалы или изменить ценообразование.
2. Перераспределить бюджет продвижения в пользу более рентабельных товаров. Если два товара приносят схожую прибыль, логично вкладывать деньги в тот, у которого выше рентабельность. С каждого дополнительного рубля выручки у него остается больше прибыли. Это важно, когда ресурсы ограничены: вместо того чтобы делить бюджет поровну на всю линейку, компания концентрируется на позициях с лучшей отдачей.
3. Подобрать кандидатов на вывод из ассортимента — SKU, или товарные позиции, с низкой рентабельностью. Но это повод присмотреться к товару, а не причина сразу от него отказываться. Он может выполнять стратегическую роль: привлекать покупателей, которые потом заказывают другие товары, или дополнять основную линейку. Выводить стоит позиции, у которых такой роли нет.
Как оценить прибыльность ассортимента и товара
Рентабельность показывает, насколько эффективно компания использует ресурсы для производства или закупки товаров. Но для маркетинговых решений этого бывает недостаточно.
Есть еще один фактор — вклад товара в общую прибыль компании. Один товар может иметь высокую рентабельность, но приносить копейки из‑за низких продаж. Другой — быть умеренно рентабельным, но давать основной денежный поток.
Например, товар с рентабельностью 60%, который продается раз в месяц, принесет меньше денег, чем товар с рентабельностью 20%, но с ежедневными продажами, — если цены у них сопоставимы.
Чтобы оценить ассортимент, товары ранжируют по вкладу в маржинальную прибыль — от самых прибыльных к наименее прибыльным. Для этого подходит ABC‑анализ, который делит все товары на три группы:
- Товары A приносят около 80% прибыли — это позиции, которые «кормят» бизнес.
- Товары B — около 15% прибыли, умеренно важные позиции.
- Товары C — около 5% прибыли, часто балласт.
Для каждой группы — своя стратегия.
Товары группы A должны всегда быть на складе: это база, которая уже работает. Продвигать их дополнительно стоит, если есть куда расти: выйти в новые каналы, расширить аудиторию, использовать сезонные всплески спроса.
Товары группы B уже пользуются спросом: если вложиться в их продвижение, они могут перейти в группу A. Например, если у товара хорошая рентабельность, но низкая узнаваемость, деньги на маркетинг дадут больше отдачи, чем вложения в уже раскрученные позиции.
Для товаров группы C важно сократить расходы на хранение и обслуживание. Если у них нет стратегической роли, стоит подумать, не вывести ли их из ассортимента.
Разберем метод на примере производителя одежды, у которого четыре SKU: пиджаки, юбки, брюки и блузки. Маржинальная прибыль от каждого товара за год:
- пиджаки — 3,2 млн ₽;
- юбки — 2,3 млн ₽;
- брюки — 900 тыс. ₽;
- блузки — 500 тыс. ₽.
Общая маржинальная прибыль — 6,9 млн ₽.
ABC‑анализ проводят в четыре шага. Порядок одинаков для любого числа товаров.
1. Рассчитать долю каждого SKU в общей прибыли.
Пиджаки: 3 200 000 / 6 900 000 × 100% = 46,4%
Юбки: 2 300 000 / 6 900 000 × 100% = 33,3%
Брюки: 900 000 / 6 900 000 × 100% = 13,0%
Блузки: 500 000 / 6 900 000 × 100% = 7,2%
2. Отсортировать товары по вкладу в прибыль — от большего к меньшему.
Наименование
Доля в прибыли
Пиджаки
46,4%
Юбки
33,3%
Брюки
13,0%
Блузки
7,2%
3. Рассчитать долю прибыли нарастающим итогом.
Для этого к доле каждого товара прибавляют доли всех товаров, которые стоят выше в списке.
— У пиджаков нарастающий итог равен их доле — 46,4%.
— Для юбок складываем доли пиджаков и юбок: 46,4% + 33,3% = 79,7%.
— Для брюк — 79,7% + 13,0% = 92,7%.
— У блузок нарастающий итог — 100%, это вся прибыль компании.
Наименование
Доля в прибыли
Доля в прибыли нарастающим итогом
Пиджаки
46,4%
46,4%
Юбки
33,3%
79,7%
Брюки
13,0%
92,7%
Блузки
7,2%
100%
4. Разделить товары на группы A, B, C.
— Пиджаки и юбки вместе приносят около 80% прибыли — это группа A.
— Брюки с нарастающим итогом 92,7% попадают в группу B: вместе с группой A они дают около 95% прибыли.
— Блузки приносят оставшиеся 7,2% — это группа C.
Наименование
Доля в прибыли
Доля в прибыли нарастающим итогом
Ранжирование
Пиджаки
46,4%
46,4%
A
Юбки
33,3%
79,7%
A
Брюки
13,0%
92,7%
B
Блузки
7,2%
100%
C
Чтобы решить, что делать с товарами из групп B и C, стоит ответить на вопросы:
- Есть ли у них потенциальный спрос?
- Устраивают ли покупателей цена, внешний вид и позиционирование?
- Как часто их нет в магазине?
Товары группы B иногда удается перевести в группу A, если изменить стратегию: например, расширить размерную сетку брюк или выпустить модели для разного роста.
Товары из группы C — кандидаты на вывод из ассortимента. Но перед радикальными мерами нужен более глубокий анализ: возможно, низкие продажи — результат сбоев в поставках. Например, популярная модель блузок часто отсутствует в рознице, и покупатели не могут ее купить. Если наладить поставки, товар может начать приносить больше прибыли и перейти из группы C в B или даже A.
Какими еще способами анализировать торговый ассортимент
Кроме вклада в прибыль, ассортимент оценивают по стабильности спроса, частоте покупок и цене товаров. Для этого используют XYZ-, FMR- и HML‑анализ.
XYZ‑анализ делит товары по предсказуемости продаж. Это помогает планировать закупки, управлять складом и оценивать риски.
Предсказуемость измеряют коэффициентом вариации: он показывает, насколько продажи колеблются вокруг среднего значения. Его считают по продажам за несколько периодов, например по месяцам за год: стандартное отклонение делят на среднее значение и умножают на 100%. В Excel и Google Таблицах для этого есть функции СТАНДОТКЛОНП и СРЗНАЧ.
Для быстрой оценки хватит графика продаж за несколько месяцев: если линия почти ровная — спрос стабильный, если резко скачет — непредсказуемый. Чаще всего товары делят на группы по таким границам коэффициента вариации:
- X — товары с устойчивым спросом, коэффициент вариации до 10%. Это базовые позиции: молоко, хлеб, туалетная бумага. Их легко планировать и удобно закупать партиями. Не держать такие товары в наличии — значит терять деньги из‑за дефицита.
- Y — товары с непостоянным спросом, коэффициент вариации от 10 до 25%. В эту категорию могут попасть сезонные или промо‑товары: мороженое, теплая одежда, новогодние сувениры. Объемы закупок и промоакции для них планируют с учетом сезонности.
- Z — товары со случайным спросом, коэффициент вариации больше 25%: их продажи колеблются без явной закономерности. Часто это экспериментальные позиции или устаревшие SKU — их можно вывести из ассортимента, если у них нет стратегической роли.
Z‑товары не всегда стоит выводить. Например, бренд одежды может выпускать ограниченную коллекцию футболок с необычными дизайнерскими принтами. Продажи таких моделей часто нестабильны — одна модель быстро расходится, а другая долго лежит на складе. Зато лимитированные коллекции могут работать как реклама бренда в соцсетях и привлекать новых покупателей. Поэтому такие товары выгодно держать в ассортименте, даже если их спрос сложно предсказать.
FMR‑анализ основывается на частоте покупок: в скольких заказах встречается каждый товар. При чем считают не количество проданных единиц, а заказовы, в которых он есть. Это особенно полезно в рознице и e‑commerce, где ассортимент большой, а повторные покупки влияют на прибыль. Данные о составе заказов берут из кассовых чеков, CRM‑системы или выгрузки заказов интернет‑магазина.
Товары делят на категории. Чаще всего границы между ними определяют так же, как в ABC‑анализе, — по нарастающему итогу:
- F (Fast) — покупают часто: на эти товары приходятся первые 80% попаданий в заказы;
- M (Medium) — покупают со средней частотой: следующие 15%;
- R (Rare) — покупают редко: последние 5%.
Соотношение групп компания может подобрать под свой ассортимент. Разберем стандартный вариант на примере: за месяц покупатели оформили 10 заказов, в одних был один товар, в других — несколько.
Пиджаки были в 8 заказах, юбки — в 4, брюки — в 3, блузки — в 2. Всего товары попали в заказы 17 раз: один заказ учитывается у всех товаров, которые в нем есть.
Считаем долю каждого товара в этих 17 попаданиях и нарастающий итог:
Пиджаки: 8 / 17 = 47,1%, нарастающим итогом — 47,1%
Юбки: 4 / 17 = 23,5%, нарастающим итогом — 70,6%
Брюки: 3 / 17 = 17,6%, нарастающим итогом — 88,2%
Блузки: 2 / 17 = 11,8%, нарастающим итогом — 100%
Анализ показывает, что пиджаки нужно держать на складе постоянно — они есть в восьми заказах из десяти. А спрос на блузки стоит изучить: возможно, покупателям не подходят ткани или расцветки, или они предпочитают другую одежду.
FMR‑анализ помогает и в мерчандайзинге — выкладке товаров в магазине. Товары из группы F стоит размещать так, чтобы покупатель прошел к ним через зону с позициями, продажи которых нужно стимулировать. Это может повысить средний чек.
HML‑анализ делит товары по цене за единицу. Такое разделение помогает выявить дорогие позиции, которые требуют особого контроля: в логистике, на складе, в продажах. Жестких ценовых границ нет, их определяют по собственному ассортименту. Товары сортируют по цене, примерно 20% самых дорогих относят к группе H, примерно 20% самых дешевых — к группе L, остальные — к группе M. В магазине одежды это может выглядеть так:
- H (High‑cost) — дорогие товары: шубы, зимние пальто;
- M (Medium‑cost) — товары средней цены: платья, футболки;
- L (Low‑cost) — дешевые товары: носки, галстуки.
На HML‑анализе строят скидки и спецпредложения. Например, к покупке дорогого товара из группы H дарят недорогой из группы L. Подарок создает ощущение дополнительной выгоды и стимулирует покупателей выбирать более дорогие позиции.
Где можно ошибиться при анализе ассортимента и как этого избежать
Ошибки в анализе ассортимента приводят к неверным решениям — например, компания выводит товар, который мог бы хорошо продаваться. Разберем две такие ошибки: слишком много методов сразу и цифры без наблюдений из торгового зала.
1. Использовать не больше двух‑трех методов анализа одновременно.
Каждый метод — взгляд под одним углом. ABC показывает вклад в прибыль, XYZ — стабильность спроса, FMR — частоту покупок. Если применять сразу четыре‑пять методов, ассортимент раздробится на десятки и сотни сегментов: у каждого метода три группы, поэтому четыре метода дают 81 сочетание, а пять — 243. В результате вместо рабочего инструмента получается громоздкая таблица, в которой сложно разобраться.
Лучше ограничиться двумя‑тремя методами, которые отвечают на конкретные бизнес‑вопросы. Например, для планирования закупок и логистики подходит связка ABC и XYZ:
- товары AX (высокий вклад в прибыль и стабильный спрос) — приоритет, их нужно всегда держать на складе;
- товары AZ (высокий вклад в прибыль и непредсказуемый спрос) — требуют особого внимания: нужно разобраться, почему спрос меняется;
- товары CZ (низкий вклад в прибыль и непредсказуемый спрос) — кандидаты на вывод из ассортимента.
Такой подход помогает точнее управлять ассортиментом: понятно, какие позиции держать на складе постоянно, в каких разбираться отдельно, а какие — выводить.
2. Учитывать поведение покупателя в торговой точке.
ABC‑анализ не объясняет, почему товар плохо продается. Причина может быть в трейд‑маркетинге, то есть в том, как товар представлен в магазине: нет навигации по залу, упаковка неудачная или товар стоит вне поля зрения покупателя.
Чтобы улучшить продажи, стоит дополнять аналитику наблюдениями из торгового зала: как устроена выкладка, на какие товары покупатели реагируют во время промоакций. Без этого даже товар с хорошей рентабельностью и правильным позиционированием может плохо продаваться только потому, что покупатель его не замечает.
Часто задаваемые вопросы
Как рассчитать рентабельность товара?
Рентабельность товара показывает, сколько прибыли приносит каждый рубль выручки от этой позиции. Ее считают по формуле: маржинальная прибыль / выручка × 100%. Где маржинальная прибыль — это выручка за вычетом переменных затрат: сырья, упаковки, доставки и других расходов, которые растут вместе с объемом продаж.
Например, темный шоколад принес производителю 200 000 ₽ маржинальной прибыли при выручке 300 000 ₽, а молочный — 250 000 ₽ при выручке 390 000 ₽. В абсолютных цифрах выгоднее молочный, но рентабельность выше у темного: 67% против 64%. Значит, каждый рубль выручки от темного шоколада дает на три копейки больше прибыли.
Как провести ABC‑анализ ассортимента?
ABC‑анализ делит товары на три группы по вкладу в прибыль. Сначала считают долю каждого SKU в общей маржинальной прибыли, затем сортируют позиции от большей доли к меньшей и складывают доли нарастающим итогом.
— Товары, которые вместе дают около 80% прибыли, относят к группе A.
— Следующие примерно 15% — к группе B.
— Остальные — к группе C.
Например, у производителя одежды пиджаки и юбки вместе принесли 79,7% прибыли и вошли в группу A, брюки с долей 13% — в группу B, блузки с долей 7,2% — в группу C.
Какие методы используют для анализа ассортимента?
Отправная точка — рентабельность каждого товара: она показывает, какие позиции эффективно используют ресурсы компании. Для маркетинговых решений этого мало, поэтому дальше подключают методы, каждый из которых отвечает на свой вопрос:
— ABC‑анализ — какой вклад товар вносит в прибыль.
— XYZ — насколько стабилен спрос.
— FMR — как часто позиция встречается в заказах.
— HML — сколько стоит единица товара.
Одновременно лучше использовать не больше двух‑трех методов. Если применить сразу четыре‑пять, товары разойдутся по десяткам и сотням сегментов, и вместо рабочего инструмента получится громоздкая таблица.
Как совместить ABC- и XYZ‑анализ?
XYZ‑анализ делит товары по стабильности спроса: X — устойчивый спрос; Y — непостоянный, например сезонный; Z — случайный. В паре с ABC‑анализом он показывает и вклад товара в прибыль, и предсказуемость его продаж — такая связка подходит для планирования закупок и логистики.
— Товары AX приносят много прибыли и стабильно продаются, их нужно всегда держать на складе.
— Позиции CZ — кандидаты на вывод из ассортимента.
— Товары AZ требуют отдельного внимания: прибыль высокая, но спрос непредсказуем, и нужно разобраться, почему он меняется.
Когда стоит выводить товар из ассортимента?
Кандидаты на вывод — товары группы C по ABC‑анализу, особенно с непредсказуемым спросом (CZ), если они не выполняют стратегической роли.
Низкая рентабельность сама по себе не повод отказываться от позиции: товар может привлекать покупателей, которые потом берут и другие товары, или дополнять основную линейку.
Перед решением стоит проверить, не мешают ли продажам сбои в поставках. Например, популярная модель блузок может попадать в группу C только потому, что из‑за сбоев в поставках ее нет в рознице. Если наладить поставки, товар может перейти в группу B или даже A.