Юнит-экономика помогает маркетологу аргументировать решения цифрами и говорить с бизнесом на языке финансовых показателей. В статье — готовый шаблон для расчета по сегменту аудитории и бизнес-подразделению.
29 сентября 2026
Юнит-экономика для маркетолога: как связать CRM‑метрики с прибылью бизнеса
Бывает, количество заказов и клиентов растет, выручка увеличивается, но маржа с каждой продажи падает из-за скидок или удорожания трафика. Причем проблему нельзя заметить по показателям открываемости рассылок или конверсии в заказы. Понять, сколько денег бизнес реально зарабатывает благодаря отделу маркетингу, помогает юнит-экономика.
Вместе с независимым аудитором и консультантом в диджитал-маркетинге и аналитике Петром Ермаковым разобрались, что как маркетологу рассчитать юнит-экономику и использовать ее для принятия решений.
Что такое юнит-экономика
Иногда юнит-экономику путают с бухгалтерским учетом, но это разные понятия.
Бухгалтерский учет обязателен по закону: он показывает финансовое состояние всей компании по правилам, общим для всех, — например, с едиными формами отчетности и стандартами расчета прибыли.
Юнит-экономика — управленческий инструмент, который бизнес использует по желанию. Модель считает доход и расходы не всей компании, а одной ее единицы — юнита, и правила расчета определяет сама организация.
Юнитом может быть любая единица или группа, которая приносит доход: категория товаров, сегмент постоянных клиентов или команда, которая отвечает за программу лояльности. Четких правил по выбору нет — каждая компания сама определяет единицу для расчета под свою задачу.
Юнит — товар
Подходит тем, кто хочет понять, приносит ли прибыль проданная продукция. В этом случае объектом расчета может быть товар или категория. Допустим, в магазине техники это стиральная машина определенной модели или все стиральные машины.
Юнит — сегмент клиентов
В CRM-маркетинге юнитом может быть группа клиентов: подписчики рассылки, участники программы лояльности, покупатели определенного сегмента аудитории.
Какую группу клиентов взять за юнит, зависит от цели расчета:
Задача
Юнит
Обоснование
Оценить эффективность email-рассылки в целом
Все подписчики
Нужен усредненный показатель дохода по всей базе
Выяснить, какие подписчики приносят больше прибыли
Сегмент подписчиков
Базу делят на сегменты по поведению и сравнивают доход от их заказов между собой
Оценить программу лояльности в целом
Все участники программы
Нужен усредненный показатель дохода от всей программы
Определить эффективность разных уровней программы лояльности
Сегмент участников уровня
Каждый уровень программы — отдельный сегмент, их сравнивают между собой
Разбивка аудитории на юниты-сегменты показывает разницу между группами клиентов, которая не видна, если считать по всей базе сразу. Возьмем для примера уровневую программу лояльности. На разных уровнях разный процент кешбэка или разные скидки, значит, и экономика у каждого уровня своя. Расчет по отдельным сегментам показывает, какой уровень программы окупается, а какой работает в убыток.
Юнит — подразделение компании
Позволяет понять эффективность работы команды, которая отвечает за одни и те же метрики. В e-commerce юнитом может стать команда категорийного менеджмента, которая занимается, например, куртками. Задача отдела не связана с конкретным сегментом клиентов: осенью куртки нужны всем, поэтому цель команды — объем продаж и средняя маржа по категории.
В маркетинге юнитом может быть как отдел целиком, так и отдельная команда, которая отвечает за определенный этап пути клиента. Например, в образовательном бизнесе маркетинговую воронку можно разбить на три команды:
1. Команда активации мотивирует студентов пройти до конца бесплатный курс. Ее основная цель — конверсия в завершение курса.
2. Engagement-команда подводит клиента к первой недорогой покупке, например пробного курса. Задача этой команды — сформировать у аудитории привычку платить, прежде чем предлагать более дорогие продукты. А цель — конверсия в первую покупку.
3. Команда монетизации работает с клиентами, которые уже прошли несколько платных курсов. Задача — удержать аудиторию и перевести ее на более дорогие продукты или увеличить частоту покупок. Цель этой команды — доход с клиента.
Зачем маркетологу считать юнит-экономику
Модель обычно используют финансисты, например для отчета перед инвесторами. Но она также полезна маркетологу, чтобы решать, на какой канал привлечения направить бюджет, какому сегменту дать скидку, сколько человек нанять в команду программы лояльности. Без точных расчетов есть риск потратить деньги на то, что не окупается.
Юнит-экономика помогает:
Определить, какие клиенты приносят прибыль. Более выгодный на первый взгляд сегмент аудитории не всегда оказывается таким при расчете. Например, покупатели, которые часто делают заказы с низким чеком, выглядят выгодными в отчетах, потому что у них выше суммарная выручка и заметнее вклад в оборот. Но юнит-экономика может показать, что у таких клиентов ниже маржа с покупки, потому что скидки и промокоды уменьшают прибыль. Сегмент, который покупает редко, но по полной цене и без скидок, может при расчете маржи на клиента оказаться выгоднее для компании.
Оценить окупаемость CRM-канала. Расчет показывает, сколько компания зарабатывает с подписчика или участника программы лояльности в месяц и сколько тратит на его обслуживание за тот же период. Например, участник программы лояльности приносит в среднем 500 рублей маржи в месяц, а начисленные бонусы на него обходятся в 50 рублей в месяц — канал окупается.
Рассчитать размер бонусов для клиентов. Модель показывает, какой бонус можно дать участникам программы лояльности без потери прибыли. Например, у сегмента с высоким чеком маржа с покупки — 700 рублей, у сегмента с низким чеком — 300 рублей. Если для обеих категорий участников установить одинаковый кешбэк 200 рублей за покупку, с продаж с низким средним чеком он заберет две трети маржи. Модель помогает выбрать размер бонуса пропорционально марже каждого сегмента.
Проверить гипотезу. Расчет позволяет заранее понять, окупится ли новый канал или сегмент аудитории. Например, перед запуском уровневой программы лояльности можно рассчитать прогнозную модель юнит-экономики и прикинуть ожидаемую маржу с участников и расходы на бонусы на каждом уровне. По результату видно, стоит ли вообще запускать программу.
Найти скрытые затраты. Разбивка на юниты иногда показывает расходы, которые не видны в общей отчетности. Допустим, компания продает подписку на сервис и в целом получает прибыль, но расчет по сегментам может показать другую картинку. Например, что подписчики с ежемесячной оплатой убыточны: стоимость их обслуживания в CRM-системе и поддержки выше, чем маржа с одного платежа.
Юнит-экономика помогает выявить скрытые расходы и на уровне подразделения компании. Штат отдела маркетинга иногда разрастается быстрее, чем увеличивается прибыль от клиентов и товаров, которых он обслуживает. Это невозможно заметить, если не считать прибыль и расходы на уровне подразделения.
Экономика по каждому клиенту и товару может сходиться, но все равно не покрывать совокупные расходы на команду. Такое часто случается в стартапах, которые расширяют штат быстрее, чем растет прибыль.
Распределить бюджет на маркетинговые инструменты. Модель показывает, для каких сегментов окупаются дорогие инструменты, например персонализация сайта или сложные рекомендательные механики. Расчет может показать, что они экономически эффективны только для высокомаржинальных клиентов. Тогда остальным сегментам можно оставить более простые и дешевые каналы коммуникации, например массовые email-рассылки и фиксированные скидки по промокодам.
Распределить бюджет на каналы. Юнит-экономика показывает отдачу от базы клиентов: сколько маржи можно получить с аудитории при заданной частоте коммуникаций. Например, расчет может показать, что потенциальный доход с базы меньше, чем нужно для плана продаж. При этом наращивание частоты рассылок для тех же клиентов увеличит расходы на CRM-маркетинг быстрее, чем вырастет доход от коммуникаций. В этом случае часть бюджета выгоднее направить на привлечение новых клиентов.
Например, у бизнеса может быть база в 2 400 000 контактов, но реально пригодных для CRM-коммуникации — только 1 100 000: у остальных нет согласия на рассылку, или они не открывали письма от компании больше года.
Юнит-экономика может показать, что маржи с оставшейся части базы недостаточно, чтобы выполнить план продаж, и часть бюджета логичнее направить на платный трафик. Таргетированная реклама или ретаргетинг в такой ситуации может обходиться дешевле, чем наращивание частоты коммуникаций на исчерпанной базе.
Выстроить маркетинговую стратегию под цель бизнеса. Например, если цель компании — увеличить прибыль, юнит-экономика должна расти вместе с ней. Чтобы этого добиться, маркетолог отказывается от скидок и промокодов, которые режут маржу, и вместо этого работает с персонализацией предложений и удержанием аудитории.
Иногда ради достижения цели бизнеса приходится сознательно пожертвовать юнит-экономикой.
Например, если цель компании — нарастить оборот, маркетолог может увеличить скидку для участников программы лояльности, чтобы стимулировать более частые покупки. Это снизит маржу с каждого заказа, но если частота вырастет настолько, что компенсирует потерю маржи, выручка компании увеличится.
Экономика участника программы лояльности при этом может остаться прежней или снизиться, но это осознанный выбор: компания предпочла рост оборота защите маржи.
Какие бывают модели юнит-экономики
В зависимости от того, есть ли уже у бизнеса данные о продажах, используют историческую или прогнозную модель.
Историческая модель опирается на фактические данные о сделках, доходах и расходах на них. Ее считают для бизнеса или канала, который уже работает, например для email-рассылок с накопленной статистикой по открываемости и конверсии в покупку. Все цифры берут из данных за период, который соответствует циклу покупок в бизнесе: для частых заказов достаточно месяца или квартала, для редких — может быть год.
Прогнозная модель строится на предположениях, потому что фактических данных еще нет. Ее используют перед запуском нового канала или продукта и перед выходом на новый сегмент аудитории, например, перед созданием программы лояльности с нуля. Доход и расходы в этом случае оценивают на основе рыночных бенчмарков или тестов на небольшой аудитории.
Разница между моделями — в точности. Историческая модель показывает, что происходит на самом деле, и ошибиться в ней можно только из-за неточного учета расходов. Прогнозная модель всегда содержит допущение, поэтому ее нужно пересматривать, как только появляются первые реальные данные, заменять оценки на факты и уточнять расчет.
Прогнозная модель помогает и проверять маркетинговые гипотезы до запуска — так сделал мебельный ритейлер divan.ru. Компания хотела разрешить клиентам списывать бонусы на акционные товары. Прежде чем менять условия, спрогнозировали:
- проникновение программы лояльности в чеки;
- средний чек;
- объем заказов;
- валовую прибыль;
- маржинальность;
- долю повторных заказов.
Компания рассчитывала, что прирост числа заказов компенсирует потерю маржи с каждого из них. Тест подтвердил прогноз: доля повторных заказов выросла на 4,8 п. п., валовая прибыль ― на 2,8%, а маржинальность просела меньше прогноза: на 0,5 п. п. вместо ожидаемого 1 п. п. Компания распространила изменение на всю страну, и по итогам полугода доля повторных заказов выросла уже на 3,3 п. п., а валовая прибыль — на 4,5%.
На практике обе модели юнит-экономики часто используют вместе. Например, сначала строят прогнозную, чтобы решить, стоит ли запускать CRM-канал, а через несколько месяцев историческую, чтобы проверить, оправдался ли прогноз.
Как рассчитать юнит-экономику
Задача модели — понять, зарабатывает бизнес на юните или теряет деньги. Расчет строится по одной схеме: из доходов вычитают затраты.
Что считать доходами и расходами, зависит от юнита. Если речь о товаре, цена, за которую его продали — это доход. Чтобы получить объем расходов, нужно сложить все, что потратили на производство, продажу, доставку этого товара. Например, для крема из магазина косметики это закупочная стоимость тюбика у поставщика, комиссия за эквайринг и стоимость доставки. Расходы на маркетинг сюда не входят: они не относятся к товару.
Маркетологи чаще делают расчеты по сегментам аудитории и по подразделению, поэтому их разберем подробнее.
Расчет юнит-экономики для сегмента аудитории
Разберем расчет на примере подписчиков email-рассылки интернет-магазина одежды.
Как посчитать доходы
Доход с подписчиков — это сумма, которую они приносят компании. Ее считают через LTV или ARPU. Для LTV нужны накопленные данные об оттоке аудитории, а ARPU считают по продажам за короткий период.
LTV (lifetime value) — доход, который клиент предположительно принесет компании в течение своей жизни как покупателя. Точно определить его можно только после того, как клиент уйдет. Чтобы не ждать этого момента, рассчитывают приблизительную цифру.
LTV считают двумя способами:
- По доходу. Способ подходит бизнесам с низкой долей переменных расходов — расходов, которые растут с каждой продажей: себестоимость товара, упаковка, доставка, комиссия за эквайринг. У цифровых продуктов таких расходов почти нет: например, у SaaS-сервисов себестоимость доступа к платформе не растет с каждой новой продажей. Для таких бизнесов доход и маржа почти совпадают, поэтому переменные расходы можно не вычитать отдельно.
- По марже. Подходит бизнесам с высокой долей переменных расходов, например интернет-магазинам и сервисам доставки, где в каждый заказ входит себестоимость товара, упаковка, доставка. У таких бизнесов расчет по доходу завышает картину: показывает выручку, но не учитывает то, что остается компании.
Для обоих способов период для расчета LTV выбирают исходя из цикла покупок. Если клиенты обычно покупают раз в несколько месяцев, короткий период, например 30 дней, не покажет полную картину: часть аудитории не успеет проявить активность за это время. В таких случаях лучше брать данные за год. Если же клиенты покупают часто, например каждую неделю, период можно сократить до квартала.
Для расчета юнит-экономики подписчиков email-рассылки интернет-магазина одежды подходит расчет LTV по марже, потому что в e-commerce высокая доля переменных расходов. Чтобы рассчитать показатель, нужно выяснить ARR (annual recurring revenue) — годовой доход от одного клиента, среднюю маржинальность заказа и понять, сколько подписчиков уходит в течение года.
Допустим, подписчик рассылки делает три заказа в год со средним чеком 5500 рублей. Отсюда ARR:
ARR = 5500 × 3 = 16 500 рублей
Чтобы вычислить маржинальность, нужно посчитать переменные расходы на один заказ. Допустим:
- себестоимость товара — 2500 рублей;
- упаковка — 300 рублей;
- доставка — 500 рублей.
Переменные расходы на заказ = 2500 + 300 + 500 = 3300 рублей, то есть 60% от чека.
Маржинальность заказа = 100% − 60% = 40%.
Отток аудитории описывают с помощью двух показателей:
1. Retention rate — это годовой процент удержания клиентов.
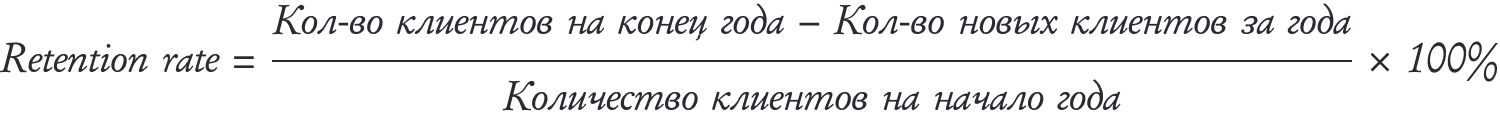
2. Churn rate — годовой процент оттока. Его считают на основе retention rate:

В начале года в базе рассылки интернет-магазина было 12 000 подписчиков. За 12 месяцев часть отписалась сама, часть исключили при плановой чистке базы от неактивных контактов. К концу года осталось 9000 подписчиков.
Новых подписчиков, пришедших в течение года, не учитывают, потому что цель расчета — понять, сколько клиентов из существующей базы остаются активными к концу года. Если добавить в оценку LTV новых людей, это исказит картину: покажется, что подписчиков уходит меньше, чем на самом деле, хотя у новичков, возможно, не было времени уйти.
Рассчитаем показатели оттока:
Retention rate = 9000 / 12 000 × 100% = 75%
Churn rate = 100% − 75% = 25%
Churn rate = 100% − 75% = 25%
LTV по марже считают по формуле:
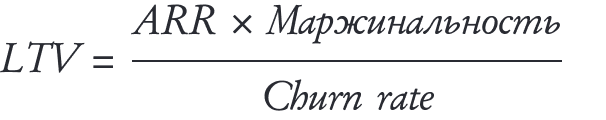
LTV подписчика в нашем примере:
LTV = 16 500 рублей × 0,40 / 0,25 = 26 400 рублей
ARPU (average revenue per user) — средний доход на одного пользователя за определенный период: день, месяц или год. Показатель подходит для учета дохода, когда данных о продажах пока нет, например для запуска нового канала или сегмента аудитории.
Для расчета ARPU учитывают всех, кто относится к базе, независимо от того, купили они что-то или нет. Например, для email-рассылки — это все подписчики, получившие письма в расчетный период, в мобильном приложении — все, кто его скачал, а в SaaS-сервисе — в том числе те, кто пользуется бесплатными тарифами.
Допустим, рассылку за месяц получили 12 000 подписчиков. Доход от покупок, сделанных по этим письмам, — 3 600 000 рублей.
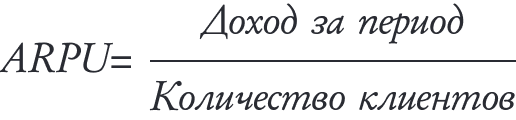
ARPU = 3 600 000 рублей / 12 000 = 300 рублей
ARPU — 300 рублей — получился заметно ниже среднего чека одной покупки в 5500 рублей, и это нормально. ARPU усредняет доход по всей базе подписчиков, включая тех, кто в этом месяце ничего не купил, поэтому показатель ниже, чем доход в расчете только на купивших.
Как посчитать расходы
В расчете для сегмента аудитории учитывают только переменные затраты — те, что растут вместе с количеством юнитов. Постоянные расходы, например, зарплата сотрудников, не зависят от количества подписчиков, поэтому их нельзя точно разделить между подписчиками: они одинаковы и при тысяче адресов, и при десятках тысяч.
При расчете юнит-экономики сегмента обычно берут «стартовые» затраты на привлечение подписчика — CAC (customer acquisition cost).
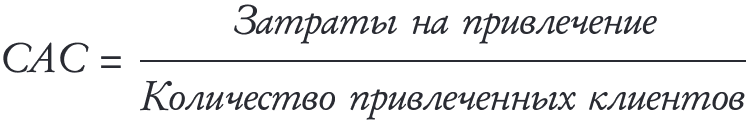
В затраты входят все расходы, которые привели нового клиента, например контекстная реклама, лид-формы на сайте и бонус за первую покупку по реферальной программе.
Допустим, магазин одежды привлекал новых подписчиков рассылки с помощью таргетированной рекламы и предлагал скидку 10% на первый заказ за подписку. На рекламу магазин потратил 150 000 рублей и привлек 300 новых подписчиков.
CAC = 150 000 рублей / 300 = 500 рублей
Не все переменные расходы относят к привлечению новых клиентов и считают с помощью CAC. Часть таких затрат уходит на удержание существующих клиентов, например участников программы лояльности: это начисленный кешбэк и SMS, которые им отправляют. Кешбэк растет вместе с суммой покупок клиента, потому что начисляется в процентах от чека. Стоимость SMS зависит от того, сколько сообщений ему отправили.
Например, участник программы лояльности интернет-магазина одежды в среднем делает одну покупку в месяц со средним чеком 3000 рублей. За этот период накапливаются переменные расходы, которые включают:
- кешбэк 5% от суммы покупки — 150 рублей;
- SMS о персональных предложениях и акциях — 15 рублей на участника в месяц.
Переменные расходы на участника = 150 + 15 = 165 рублей в месяц.
Как посчитать маржинальную прибыль
Когда известны доход с подписчика и расходы на него, можно вычислить маржинальную прибыль — основную цель расчета юнит-экономики сегмента аудитории. В отличие от маржинальности, которую выражают в процентах, маржинальная прибыль — это сумма в деньгах.

Продолжим на примере рассылки интернет-магазина одежды. Доход с подписчика за все время, пока он открывает письма от компании, — это уже посчитанный LTV по марже, 26 400 рублей. Расходы — это CAC, разовая стоимость его привлечения, которую не нужно приводить к какому-то периоду: ее платят один раз, а не повторяют каждый месяц, как остальные переменные расходы.
Маржинальная прибыль = 26 400 рублей − 500 рублей = 25 900 рублей
В маркетинге принято считать, что LTV должен быть минимум в три раза больше CAC. Получается, что расходы на привлечение подписчика окупаются практически сразу — CAC составляет меньше 2% от LTV. Значит, канал прибыльный и у магазина есть запас, чтобы вкладывать в привлечение подписчиков больше. Например, можно повысить ставки в рекламе или попробовать новые механики привлечения подписчиков.
Маржинальную прибыль по LTV считают по исторической модели, когда у сегмента уже накопилась статистика по оттоку. Если данных еще нет, например у канала, который только что запустили, используют прогнозную модель и вместо LTV в расчете дохода берут ARPU.
Допустим, у email-рассылки нет истории данных за прошлые периоды, но есть доход и CAC за первый месяц. Маржинальная прибыль в этом случае считается так:
Маржинальная прибыль (по ARPU) = 300 рублей − 500 рублей = −200 рублей
Результат отрицательный, и это ожидаемо: клиенты не всегда ежемесячно покупают одежду в одном магазине, поэтому за первый месяц после подписки доход от подписчика почти всегда ниже, чем разовый CAC. Как только у канала с редкими покупками накопится история за год и больше, можно будет перейти на историческую модель и посчитать retention rate для LTV.
Для бизнесов с частыми покупками, например для доставки еды, ARPU за такой же короткий срок обычно положительный. За месяц клиент успевает заказать несколько раз, и доход накапливается быстрее, чем у магазина одежды.
Расчет юнит-экономики для подразделения
Если юнитом выбрали отдел, то расчет складывается из трех метрик, каждая показывает свою сторону работы команды маркетинга:
Метрика
Что показывает
ROMI
Окупает ли себя маркетинговый бюджет команды
ROI
Окупает ли себя подразделение с учетом затрат на зарплаты и сервисы
Чистая прибыль
Сколько денег для компании зарабатывает подразделение
Все показатели считают за один и тот же период — квартал или год. Если брать меньший срок, например месяц, расчеты могут быть неточными. Например, команда потратила бюджет на рекламу акции для участников программы лояльности в конце месяца, а основной поток заказов по ней пошел только в следующем. В месяце запуска метрики будут заниженными, потому что расход уже есть, а доход еще не успел накопиться.
Разберем расчеты показателей на примере CRM-отдела интернет-магазина одежды: отдел запускает email-рассылки и пуш-уведомления и ведет программу лояльности.
Как посчитать ROMI
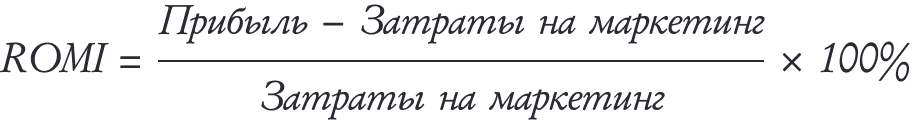
ROMI (return on marketing investment) — коэффициент возврата маркетинговых инвестиций. Показывает, сколько денег бизнес получает на каждый вложенный в продвижение рубль.
ROMI можно считать от прибыли или от выручки. Расчет по прибыли точнее, потому что учитывает себестоимость проданного товара. Формулу по выручке используют, если данных о себестоимости под рукой нет.
Валовая прибыль — это выручка от продаж, которые принесли рассылки, акции и рекламные кампании, за вычетом себестоимости проданного товара. Показатель считают по формуле:

Чтобы выделить выручку, которая пришла благодаря маркетингу, используют разные модели ассоциированных конверсий. Например, присваивают покупку первому или последнему каналу в цепочке коммуникаций. Из этой выручки вычитают себестоимость проданного товара, потому что эти деньги компания отдает поставщику или тратит на производство — их нельзя засчитать как результат работы отдела маркетинга.
Расходы — это бюджет на рассылки, пуш-уведомления, акции и рекламные кампании.
Например, за квартал у CRM-команды интернет-магазина одежды маркетинговый бюджет на рассылки, пуши и кешбэк программы лояльности составил 1 800 000 рублей. Прибыль от продаж, к которым причастна команда за этот же период, — 7 800 000 рублей.
ROMI = (7 800 000 рублей − 1 800 000 рублей) / 1 800 000 рублей × 100% = 333%
Каждый рубль, вложенный в продвижение, вернулся больше чем тремя рублями сверху. Расходы на маркетинг окупаются с запасом, и у отдела есть основания просить у руководства больше бюджета на эти каналы.
Как посчитать ROI
ROI (return on investment) — коэффициент возврата инвестиций. Показывает, сколько рублей прибыли принес каждый вложенный в команду рубль.
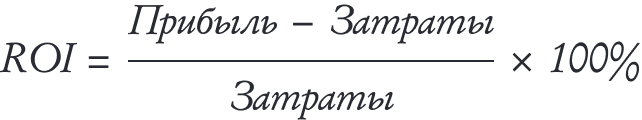
Валовая прибыль здесь считается так же, как в ROMI, — выручка за вычетом себестоимости товара. Расходы подразделения складываются из всех затрат на отдел:
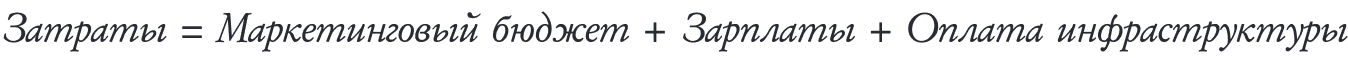
В расчет по сегменту аудитории зарплату не включали: сотрудник обычно работает со всеми клиентами, и точно разделить его время между отдельными группами пользователей не получится. В ROI зарплату учитывают, потому что формула считает все расходы на подразделение, включая постоянные. Поэтому сюда входит зарплата сотрудников и оплата сервисов, которые обслуживают работу отдела. Например, CDP — платформы клиентских данных, которая собирает данные о каждом клиенте в единый профиль.
Допустим, за квартал у CRM-команды были затраты:
- маркетинговый бюджет на рассылки, пуши и кешбэк программы лояльности — 1 800 000 рублей;
- зарплаты — 600 000 рублей;
- подписка на CDP — 450 000 рублей.
Общая сумма расходов — 2 850 000 рублей. Прибыль — 7 800 000 рублей.
ROI = (7 800 000 рублей − 2 850 000 рублей) / 2 850 000 рублей × 100% = 174%
Каждый рубль, вложенный в содержание команды, вернулся почти двумя рублями сверху.
Как посчитать чистую прибыль подразделения
ROI и ROMI показывают эффективность отдела в процентах, но не называют сумму, которую команда приносит бизнесу. При расчете юнит-экономики сегмента аудитории считают маржинальную прибыль, потому что в расходы входят только переменные затраты. Для подразделения в расходы включают и постоянные затраты — зарплаты и подписку на сервисы, которые не меняются от количества продаж. Поэтому здесь считают не маржинальную, а чистую прибыль подразделения.

У CRM-команды магазина одежды прибыль от продаж за квартал составила 7 800 000 рублей, а все расходы на отдел — 2 850 000 рублей.
Чистая прибыль подразделения = 7 800 000 рублей − 2 850 000 рублей = 4 950 000 рублей за квартал.
Команда приносит компании почти 5 млн рублей за квартал сверх собственных расходов на содержание. С этим аргументом проще обсуждать с руководством расширение штата или бюджет на новый канал.
Не каждая компания постоянно использует все три метрики. Допустим, отдел маркетинга может ежеквартально оценивать ROI и ROMI, а считать чистую прибыль подразделения только раз в год, чтобы показать руководству итоговый результат в деньгах. Некоторые команды не используют показатель чистой прибыли. Например, в онлайн-школе «Фоксфорд» на уровне CRM-отдела считают только ROMI, а ROI используют для отчетности перед акционерами.
Шаблон для расчета юнит-экономики
Составили шаблон, который поможет рассчитать маржинальную прибыль сегмента аудитории, а также ROMI, ROI и чистую прибыль подразделения. Чтобы использовать документ, его нужно скачать или скопировать себе в Google Drive.
В шаблоне две вкладки — расчеты для сегмента аудитории и для подразделения. В каждом блоке таблицы нужно заполнить только желтые ячейки — остальное считается по формулам автоматически.
Шаблон нужно адаптировать под бизнес. Например, в блоке расчета для участников программы лояльности переменные расходы — это только кешбэк и коммуникации. Если компания дополнительно дарит подарки за достижение определенного уровня программы или компенсирует стоимость доставки постоянным клиентам, эти статьи нужно добавить в расходы.
В таблице для расчета юнит-экономики сегмента аудитории на короткий период используется ARPU. Показатель усредняет доход по всей базе, включая тех, кто ничего не купил за этот период. Если нужно понять, сколько приносят именно покупающие клиенты, ARPU стоит заменить на ARPPU (average revenue per paying user) — средний доход на одного платящего пользователя.
Во вкладке расчета по подразделению в ячейке «Доход с клиентов, за которых отвечает отдел, за период, ₽» нужно учесть тип отдела. Для CRM-команды доход нужно считать от подписчиков, которые сделали покупку, перейдя из рассылки или пуша. Для команды программы лояльности показатель считают по ее участникам, для службы поддержки — по удержанным клиентам, которых компания не потеряла благодаря работе поддержки.
В чем особенности расчета юнит-экономики
В расчете юнит-экономики множество нюансов, которые зависят от специфики бизнеса и работы маркетолога: разные специалисты по-разному выбирают юнит, считают доходы и расходы. Из-за этого возникают несколько типов проблем:
Ошибки в расчетах
- Путать термины. Модель обычно считается по маржинальной прибыли — доходу за вычетом только переменных расходов. Но некоторые считают валовую прибыль, которая в том числе включает постоянные затраты. Из-за этого выводы из расчетов по разным формулам могут быть разными.
- Не учитывать часть переменных затрат. Например, иногда забывают включить в них скидку по промокоду, которую дают клиентам. Тогда прибыль получается выше реальной, и маркетолог по ошибке продолжает считать юнит доходным.
- Неверно распределять расходы между каналами или сегментами аудитории. Например, CRM-специалист ведет сразу несколько кампаний. Если поделить его рабочее время между ними поровну, расчет исказится: на практике одна кампания может отнимать в разы больше времени, чем другая.
- Включать в расчет затраты, которые к прибыли не относятся. Например, иногда в переменные расходы добавляют НДС. Этот налог компания платит в любом случае, поэтому его нельзя считать переменным расходом.
- Относить затраты на инфраструктуру к постоянным расходам при расчете юнит-экономики сегмента. Некоторые платформы автоматизации маркетинга, например Mindbox, берут плату по количеству клиентов в базе: чем больше база, тем выше тариф. Если считать такие затраты постоянными и не включать в переменные расходы, маржинальная прибыль сегмента окажется завышена. Для ROI и ROMI подразделения эта граница не имеет значения — там учитывают все расходы отдела целиком, вне зависимости от того, растут они с числом клиентов или нет.
Юнит-экономика разных отделов и компаний несопоставима. В отличие от бухгалтерского учета, где правила расчета определены законом, в юнит-экономике каждая компания сама решает, что включать в переменные расходы, а что в постоянные. LTV одна компания считает по доходу, а другая — по марже. Одна включает в CAC зарплату маркетолога, другая относит ее к постоянным расходам. Поэтому расчеты не совпадут у двух бизнесов из одной сферы и даже у отделов маркетинга и финансов внутри одной компании.
Юнит-экономика не учитывает, как маркетинговые каналы влияют друг на друга. Например, при расчете дохода от рассылки в него попадают все покупки, сделанные после письма. Но часть клиентов могла сделать заказ и без него, увидев рекламу или зайдя на сайт напрямую. Из-за этого вклад рассылок в прибыль может выглядеть выше, чем есть на самом деле. Чтобы точно определить влияние канала на рост заказов, рассчитывают инкрементальный эффект — прирост продаж по сравнению с тем, что произошло бы без этого канала.
Летом 2021 года у «Флаувау» отчеты показали, что CAC на iOS почти вдвое выше, чем на Android, и команда перераспределила бюджет в пользу Android. Но проблема была не в эффективности рекламы, а в атрибуции: система Apple SKAdNetwork не показывала часть iOS-конверсий, и они «терялись», уходя в органический трафик.
Спустя полгода компания пересчитала CAC с учетом органики — реальная стоимость привлечения на iOS оказалась не 10 000 рублей, а около 3000 рублей, то есть ниже, чем на Android. Сейчас в компании оценивают iOS-кампании только с учетом органического трафика и намеренно завышают целевой CAC по каналу на процент конверсий, которые, по их оценке, теряет атрибуция.
Первые расчеты юнит-экономики почти наверняка окажутся неполными. Это нормально — в расчете много переменных, и учесть все с первого раза сложно. Чтобы найти возможные ошибки, стоит уточнить у финансового отдела компании, какие статьи расходов и доходов они учитывают при подсчете прибыли. Часть из них может быть неочевидна для отдела маркетинга.
Также для расчета маркетологу полезно самому разобраться в основах финансового менеджмента, например прочесть книгу Стивена Брега «Настольная книга финансового директора». Это позволит понять, например, почему один расход считается переменным, а другой — постоянным, и как работа маркетолога помогает достичь цели бизнеса.
5 вопросов о юнит-экономике
Чем юнит-экономика отличается от финансового учета и бухгалтерии?
Бухгалтерский учет — это обязательная по закону система, которая фиксирует финансовое состояние компании целиком по единым стандартам отчетности.
Юнит-экономику компания считает добровольно и не по всей компании сразу, а по одной ее единице — клиенту, сегменту, товару или подразделению. Формы отчетности и стандарты расчета прибыли в бухучете закреплены законодательно, а правила расчета юнит-экономики каждая компания устанавливает сама, исходя из своих задач.
Чем отличаются историческая и прогнозная юнит-экономика?
Историческая модель считается по фактическим данным — доходам и расходам, которые уже произошли, например по накопленной статистике email-рассылки.
Прогнозная строится на предположениях, потому что фактических данных еще нет. Ее используют перед запуском нового канала или продукта, оценивая доход и расходы по рыночным бенчмаркам или тестам на небольшой аудитории.
Историческая модель показывает, что происходит на самом деле, а прогнозная всегда содержит допущение и требует уточнения после того, как появятся первые реальные данные.
Как посчитать юнит-экономику для email-рассылок или программы лояльности?
Для обоих сегментов аудитории расчет выглядит так:
Маржинальная прибыль = Доход за период − Переменные расходы
Доход для обеих групп считается одинаково. Если уже есть данные об оттоке аудитории — через LTV:
LTV = ARR × маржинальность / churn rate
Если данных пока нет — через ARPU:
ARPU = Доход за период / Размер базы
Разница в том, что считать переменными расходами. Для подписчиков email-рассылки это затраты на привлечение — CAC:
CAC = Затраты на привлечение / Количество привлеченных клиентов
Участников программы лояльности не нужно заново привлекать, поэтому вместо CAC считают переменные расходы на удержание, например кешбэк и стоимость SMS:
Переменные расходы = Кешбэк + Стоимость SMS
Какое соотношение LTV к CAC считается нормальным?
В маркетинге принято считать нормальным соотношение LTV к CAC минимум 3:1 — то есть доход от клиента за все время должен как минимум втрое превышать стоимость его привлечения.
Какие ошибки чаще всего допускают маркетологи при расчете юнит-экономики?
— Путают термины — считают валовую прибыль вместо маржинальной, хотя это разные показатели: валовая учитывает еще и постоянные затраты.
— Забывают часть переменных расходов, например скидку по промокоду, из-за чего прибыль выглядит выше, чем есть на самом деле.
— Делят расходы между каналами или сегментами поровну, хотя по факту нагрузка распределена неравномерно. Например, одна кампания у CRM-специалиста отнимает намного больше времени, чем другая.
— Включают в переменные расходы то, что к прибыли не относится, например НДС.
— Ошибочно относят расходы на инфраструктуру к постоянным при расчете по сегменту. Некоторые сервисы автоматизации берут плату по размеру базы, и такие затраты на самом деле переменные.